В 2022 году Европа расплачивалась за то, что Россия урезала, а затем остановила прокачку трубопроводного газа, теперь — за то, что с мирового рынка почти исчез катарский сжиженный природный газ (СПГ). После иранского удара 19 марта по катарскому комплексу Рас-Лаффан цена доходила до €62, после апрельского перемирия опускалась до €44. С конца лета рост возобновился, и 28 октября эталонный фьючерс на нидерландском хабе TTF впервые с декабря 2022 года поднялся выше €100 за МВт·ч. Но российское измерение у нового кризиса все же есть: в последние месяцы Евросоюз рекордно закупает газ у «Ямал СПГ», а Вашингтон предлагает вернуть российский газ в Европу в рамках мирного плана по Украине.
Ценовой шторм
Конъюнктурных причин для роста цен три.
Первая — Ормузский пролив. До войны Катар обеспечивал около 19% мирового экспорта СПГ, но за шесть месяцев 2026 года он отправил лишь 18 партий против 509 годом ранее. Иранские ракеты вывели из строя две линии на Рас-Лаффане мощностью 12,8 млн тонн в год, ремонт которых займет от трех до пяти лет. Qatar Energy продлила форс-мажор по части контрактов до начала ноября, а в начале октября участились нападения на суда в проливе.
Катар, обеспечивавший до войны около 19% мирового экспорта СПГ, за шесть месяцев 2026 года отправил лишь 18 партий против 509 годом ранее
Вторая — рекордно низкий для этого времени года уровень европейских запасов: подземные хранилища заполнены на 75%, тогда как в 2022 году к концу октября хранилища были заполнены на 93%. Волнения в последние дни добавили прогнозы скорого похолодания и внеплановые перебои в Норвегии.
Третья причина — конкуренция с Азией за свободные партии: доля Азии в экспорте американского СПГ, по данным ICIS, выросла с 16% летом 2025 года до 29% летом 2026-го.
Структурная причина лежит глубже. Заменив российскую трубу танкерами с СПГ, ЕС в 2025 году получал в сжиженном виде уже 45% своего импорта. Поэтому европейская цена стала зависеть не от долгосрочных контрактов, а от движений глобального рынка, к которым чаще привязаны цены на срочные поставки СПГ, а значит, реагировать на новости из Персидского залива.
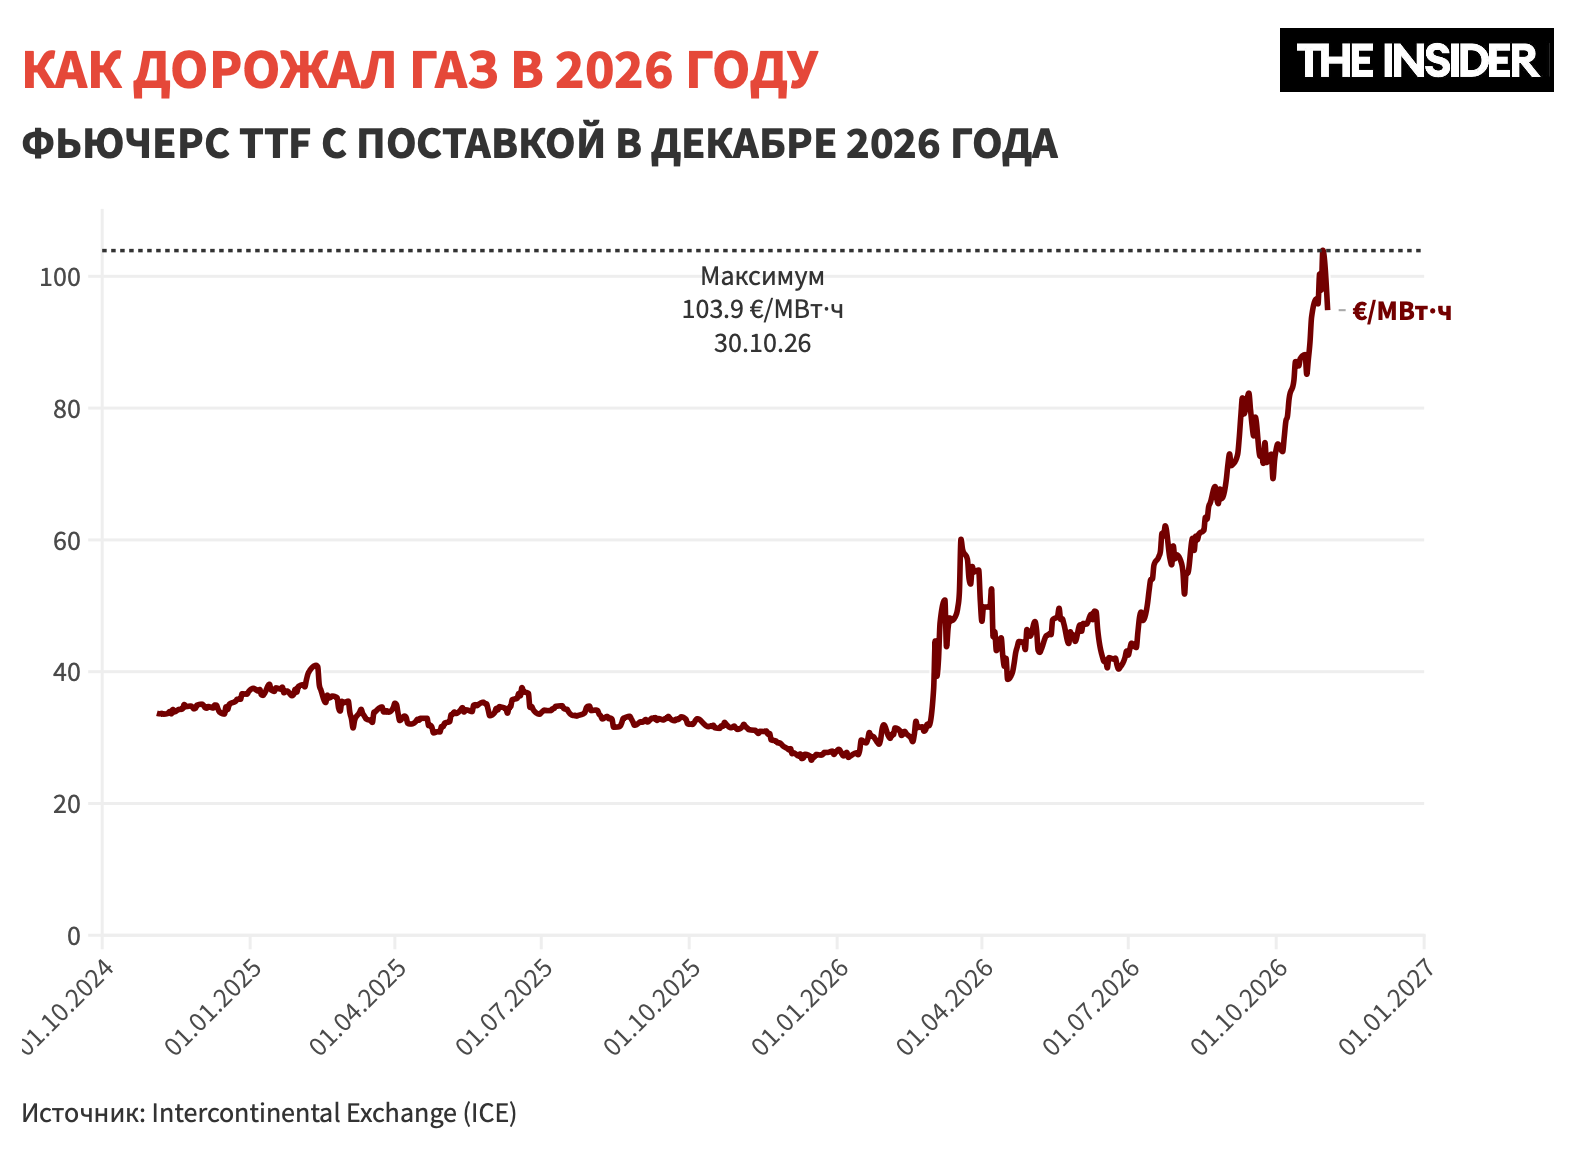
По меркам последних лет текущий уровень цен аномален. В 2019–2020 годах газ в Европе стоил в среднем €10–14 за МВт·ч, в 2023–2025 годах — €35–40. Нынешние €100 в 2,5–3 раза выше нормы последних трех лет.
Сходство с 2022 годом — только в уровне цен и в призывах Брюсселя к добровольной экономии. Спрос на газ в ЕС, по оценке ACER, сейчас примерно на 20% ниже докризисного. Европа сократила потребление газа, отчасти перейдя на возобновляемую энергетику, отчасти снизив выпуск в экономике (предприятия закрывались из-за непомерно дорогих газа и электричества).
За пределами Европы картина разнообразная. Азиатский индекс JKM в середине октября поднимался почти до $30 за MMBtu. Поскольку €100 за МВт·ч — это около $33 за MMBtu, европейский газ в целом сравнялся по цене с азиатским. В США же котировки Henry Hub держатся около $3 за MMBtu, то есть цена там в десять раз ниже. Этот разрыв и определяет, куда пойдут американские танкеры.
И такая ситуация, видимо, сохранится еще несколько месяцев. Рынок не ждет быстрой разрядки: Bank of America в сентябре повысил прогноз цен на TTF на четвертый квартал в среднем до €100, примерно на 20% выше уровня середины сентября.
География поставок
Собственная добыча ЕС в 2025 году составила 33 млрд кубометров и покрыла лишь 10% потребления, составившего 339 млрд. Импорт достиг 289 млрд кубометров, а зависимость от него, по данным Евростата, — 87,6% (остальное было взято из запасов). Крупнейшие производители внутри блока — Румыния, Нидерланды и Германия, но ни одна из этих стран не способна заметно нарастить добычу этой зимой.
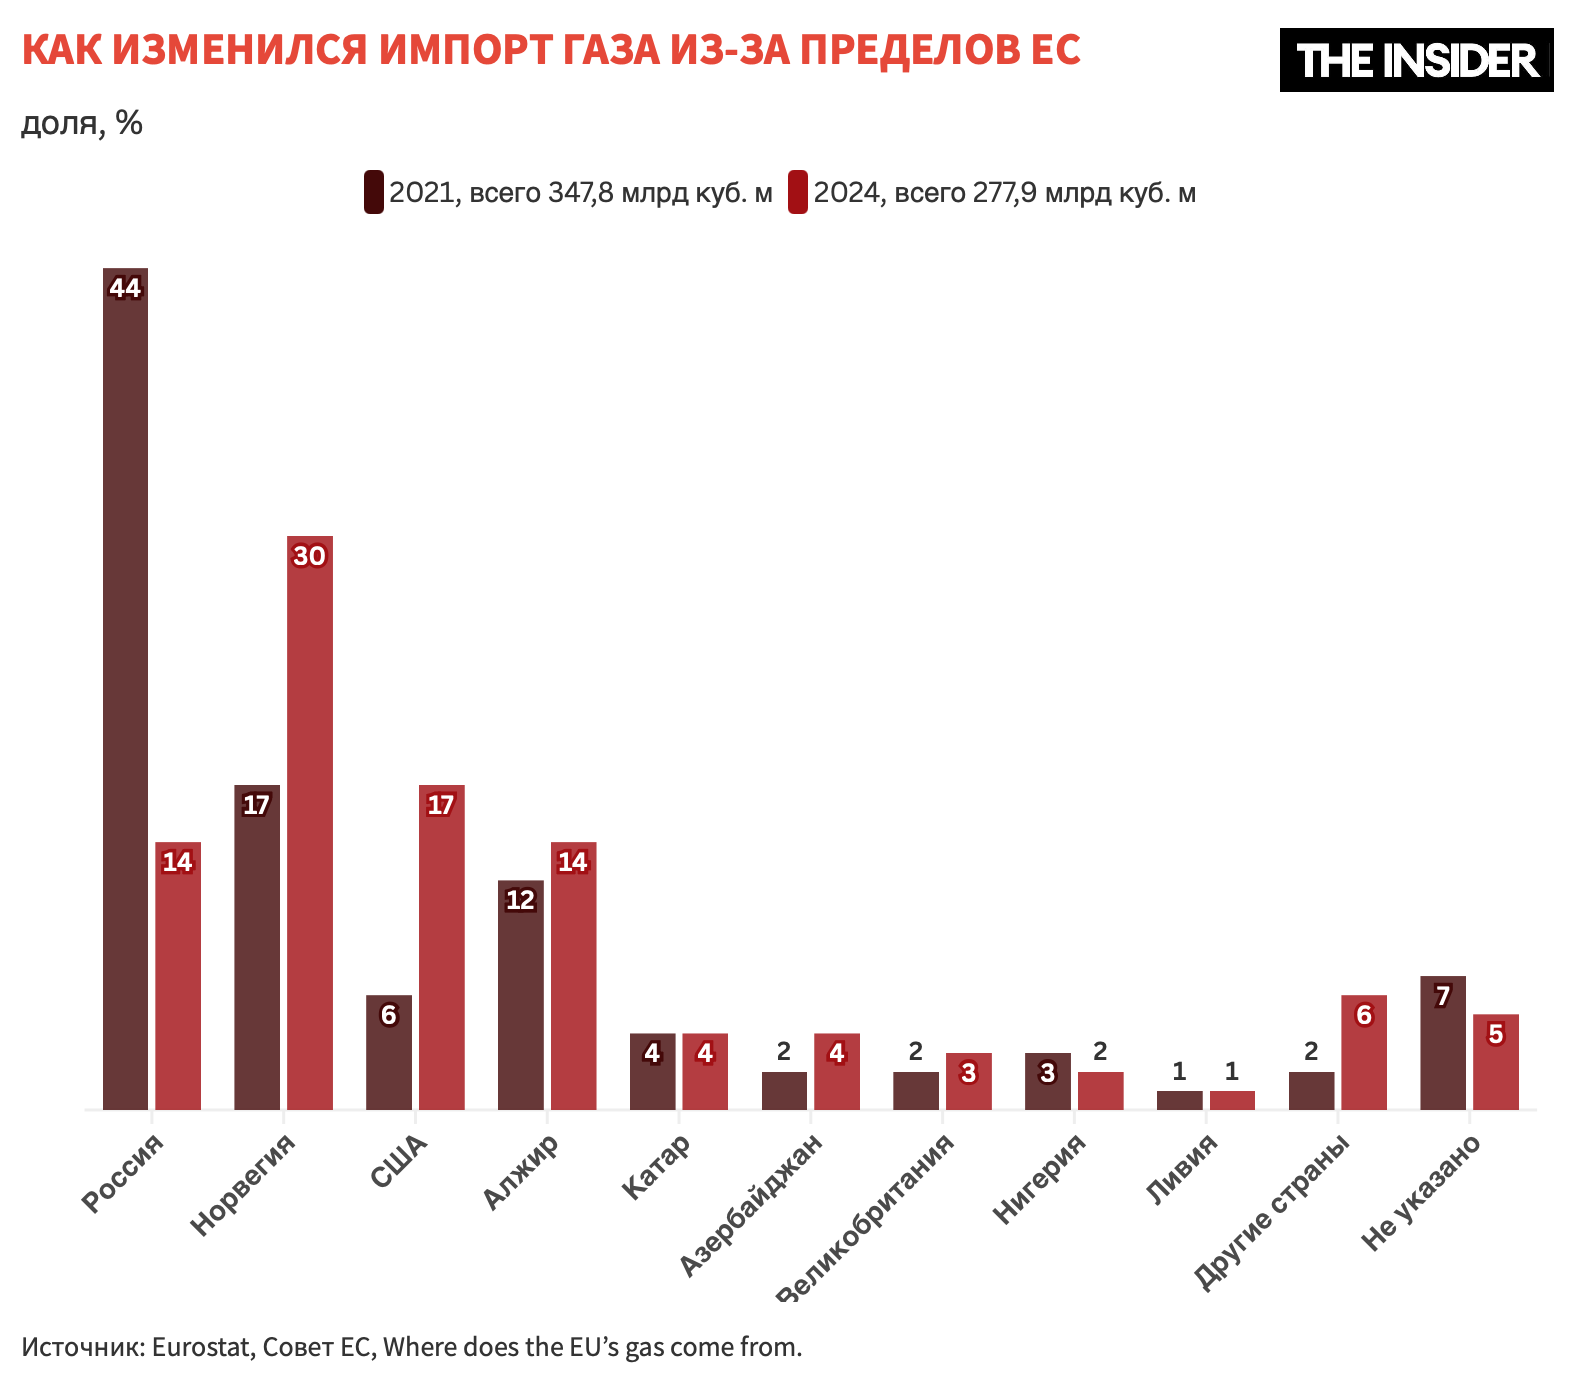
На начало 2026 года, то есть до войны в Персидском заливе, импорт распределялся так: Норвегия — 30,9% (89,3 млрд кубометров, почти целиком по трубам), США — 26,2% (75,6 млрд, только СПГ), Северная Африка — около 13% (преимущественно по трубам из Алжира и Ливии плюс алжирский СПГ), Россия — 12,5% (36 млрд, трубопроводный газ и СПГ), Азербайджан — 3,9% (по трубам), Катар — 3,7% (только СПГ).
В 2021 году Россия поставляла в ЕС свыше 150 млрд кубометров, а США — лишь 18,9 млрд. За четыре года американские поставки выросли в четыре раза, российские сократились более чем в четыре раза. В импорте СПГ доля США достигла 57,9%, России — 13,5%, Катара — 8%.
Хотя прямой вес Катара для ЕС невелик (прошлой зимой он давал 7% СПГ, или 4% всего импорта), косвенный удар от выпадающих объемов огромен. За лето в ЕС не пришло значимого количества катарского газа, импорт СПГ сократился на 14%, а доля американского СПГ в газовом балансе выросла примерно до 30%. Российский газ (трубопроводный и сжиженный) сейчас дает около 11% поставок.
По оценке ACER, война добавила к счету ЕС за импорт газа €18–33 млрд за тот же объем. Ормузский кризис бьет по Европе именно через цену, поскольку лишившиеся катарского газа азиатские страны просто перекупают партии из Америки. Даже после июньского промежуточного соглашения США и Ирана проход СПГ-танкеров через пролив остался намного ниже довоенного уровня. Американский аналитический центр Institute for Energy Economics and Financial Analysis (IEEFA) ожидает, что в 2026 году Европа получит из США две трети всего СПГ.
На фоне высоких цен Еврокомиссия согласилась снизить целевой уровень заполнения хранилищ с 90% до 80% к 1 декабря. Еврокомиссар Йоргенсен ранее призвал правительства добровольно сокращать потребление. 29 октября министры энергетики обсудили подготовку к возможным перебоям с газом, но обязательных мер по спросу не приняли. Единственным решением стала декларация о высвобождении стратегических запасов нефтепродуктов.
Пока ЕС и Канада рассматривают долгосрочную сделку по СПГ, Eni и TotalEnergies уже приняли инвестиционное решение по кипрскому месторождению Кронос. Но эти дополнительные объемы появятся не раньше 2028 года.
Цена выше, спрос меньше
По последним полным данным Евростата, в 2024 году природный газ обеспечивал 20,6% валового доступного объема энергии в ЕС, уступая лишь нефти и нефтепродуктам (37,8%). В 2011 году его доля составляла 23,5%, в 2020-м — 23,7%. То есть почти весь спад пришелся на кризисные 2022–2023 годы, когда промышленность сокращала выпуск, а домохозяйства экономили на отоплении.
В абсолютных цифрах падение заметнее. Потребление газа в ЕС сократилось с 404 млрд кубометров в 2021 году до 326 млрд в 2023-м, то есть на пятую часть. В 2025-м оно выросло до 339 млрд, в том числе из-за слабой выработки ГЭС. В этом году Международное энергетическое агентство (МЭА) ожидает снижения спроса в Европе более чем на 2% в связи с тем, что дорогой газ проигрывает возобновляемым источникам, которые в прошлом году обеспечили почти половину электроэнергии ЕС.
В электроэнергетике газ играет меньшую роль, чем в энергобалансе в целом. В 2025 году газовые станции дали 16,7% всей электроэнергии ЕС, уступив энергии ветра (16,9%). Пик газовой генерации пришелся на 2019 год (569 ТВт·ч), после чего она пять лет подряд сокращалась; в 2025 году выработка выросла на 8%, до 466 ТВт·ч. Но именно газовые станции чаще всего задают цену в часы пикового спроса, поэтому каждый скачок TTF сразу отражается на счетах за свет, а позже, через удобрения, сталь и химию, — и на ценах других товаров.
Впрочем, в первую очередь газ влияет на отопление. Свыше 60% энергии, которую потребляют домохозяйства ЕС, уходит на отопление. Главный же источник энергии в жилье — газ. В 2024 году на него приходилось 29,4% конечного энергопотребления домохозяйств — больше, чем на электричество (26,9%). Поэтому для Европы критичен именно зимний газ: летом его в энергосистеме заменяет солнце, а отопление зимой заменить нечем.
Газ в ЕС в основном идет на отопление, на которое приходится свыше 60% энергопотребления домохозяйств
Согласно директиве ЕС об энергоэффективности, конечное энергопотребление Евросоюза в 2030 году не должно превышать 763 млн тонн н. э. против 901 млн тонн в 2024 году, то есть его нужно сократить еще примерно на 15%. МЭА ожидает сокращения спроса на газ в Европе на 8% в 2024–2030 годах, Ember по национальным планам — на 7% по сравнению с 2023 годом, до 302 млрд кубометров.
Основная часть спада, по расчетам МЭА, придется на электроэнергетику, где газовая генерация в европейских странах ОЭСР к 2030 году должна сократиться на четверть. Форум стран — экспортеров газа, напротив, делает ставку на растущий спрос со стороны дата-центров.
Но даже при снижении спроса зависимость от импорта останется структурной. По оценке Wood Mackenzie, сейчас импорт покрывает 85% потребления ЕС, а собственная добыча к 2040 году в разных сценариях сможет обеспечить от нуля до (при максимальном наращивании) 34% спроса.
Резервы на низком старте
На 1 октября подземные хранилища газа (ПХГ) ЕС были заполнены на 72%, на 21 октября — на 75%, на 1 ноября вновь немного опустели — 74,6%. Это минимум для этого времени года за последние десять лет. А по состоянию на 1 октября — абсолютный минимум с начала наблюдений в 2011 году.
Для сравнения: на 1 октября 2025 года показатель был уже около 83%. Чтобы выйти на штатную цель в 90%, чистая закачка за сезон должна была составить не менее 68 млрд кубометров.
Картина по странам — членам Евросоюза крайне неравномерна. На 1 ноября, по данным AGSI+, ПХГ Италии были заполнены на 91%, Франции — на 87%, Нидерландов — на 66%, Германии — лишь на 61%. Германия сегодня — главная болевая точка: ее хранилища — крупнейшие в ЕС (от них зависят Австрия, Чехия и Швейцария). К 1 ноября у Германии должно было быть 70%.
ЕС встречает зиму с незаполненными хранилищами; главная болевая точка — Германия
Причин сложившейся ситуации три. Во-первых, Европа начала заполнять хранилища с очень низкой базы: после холодной зимы ПХГ были опустошены до 28%. Во-вторых, рынок не давал стимула запасаться, потому что летний газ долго стоил не дешевле зимнего и трейдерам было невыгодно увеличивать резервы. В-третьих, как уже было сказано, из-за войны катарский СПГ стал дефицитным и дорогим, так что биржевой газ в конце лета обходился примерно вдвое дороже, чем годом ранее.
В базовом сценарии ENTSOG к концу марта следующего года уровень запасов снизится до 29%, при холодной зиме, нехватке СПГ и полной остановке поставок российского трубопроводного газа (через «Турецкий поток») — от 11% до 21% в зависимости от поставок СПГ. IEEFA считает, что в этом сценарии ЕС, вероятно, придется сократить зимнее потребление на 7%, или на 14 млрд кубометров.
Нидерланды с июля субсидируют закачку, при этом снизив национальную цель по заполненности своих ПХГ до 64%. Германия поручила госкомпании SEFE закачать дополнительно 8 ТВт·ч, а оператор рынка Trading Hub Europe по итогам ежегодных тендеров на опционы платит трейдерам за то, чтобы они держали газ или мощности доступными до конца следующего марта. При этом цены тендеров выше, чем в прошлые годы.
Собственный стратегический резерв Германия планирует создать не раньше следующего года, и его 24 ТВт·ч хватит лишь на 18 дней обычной зимы или на 10 дней экстремальной. Еврокомиссия при этом настаивает, что непосредственной угрозы перебоев нет.
Решающей переменной остается погода. Эль-Ниньо может принести Европе мягкую зиму, и тогда, как отмечает Оксфордский институт энергетических исследований, спрос на отопление и газовую генерацию снизится. Но в холода Европа вновь столкнется с конкуренцией со стороны Азии за каждую партию СПГ, и нынешние €100 вряд ли окажутся пиком.
Прощай, «Ямал»
Отказ ЕС от российского газа закреплен регламентом (ЕС) 2026/261, вступившим в силу 3 февраля. С 18 марта запрещены поставки по контрактам, заключенным или измененным после 17 июня 2025 года. По действующим контрактам запреты вводятся поэтапно: с 25 апреля нельзя заключать краткосрочные контракты на поставки российского СПГ, с 17 июня запрещены поставки трубопроводного газа по краткосрочным договорам. С 1 января 2027 года под запрет попадет СПГ по долгосрочным контрактам, а с 30 сентября 2027 года (в исключительных случаях не позднее 1 ноября) — весь остальной трубопроводный газ.
Пока Европа покупает впрок. За девять месяцев в порты ЕС пришли рекордные 12,18 млн тонн СПГ с «Ямал СПГ» (+9,5%), что равно 85% отгрузок (по объемам) проекта. Их стоимость составила €7,88 млрд. За тот же период времени по «Турецкому потоку» было прокачано 13,2 млрд кубометров (+1,4%).
Выпадающие объемы, по оценке МЭА, составляют около 33 млрд кубометров в год. Только запрет российского СПГ сократит импорт этой зимой примерно на 7 млрд кубометров. Замещать его будут в основном американским СПГ, то есть зависимость Европы от Москвы сменится зависимостью от Вашингтона. В то же время Дональд Трамп недавно отложил новые санкции против российской энергетики.
Рабочие альтернативы включают в себя новые СПГ-проекты (правда, они будут завершены в 2027–2028 годах) и скорейшее восстановление транзита через Ормузский пролив. Самое слабое звено — Венгрия и Словакия. Будапешт в феврале оспорил регламент в Суде ЕС, тогда как Будапешт и Братислава просят Брюссель о большей гибкости.
На фоне всех этих событий активизировались частные инициативы. По данным Reuters, зять Трампа Джаред Кушнер и спецпосланник Кремля Кирилл Дмитриев обсуждали привлечение американского инвестора в «Северные потоки» (Еврокомиссия 19 октября отвергла любые инсинуации по поводу возобновления закупок).
Глава НОВАТЭКа Леонид Михельсон обещает продавать газ «по всему миру». Учитывая, что зимой Севморпуть закрыт для прямых рейсов в Азию, НОВАТЭК планирует строить приемную инфраструктуру во Вьетнаме. По словам Михельсона, TotalEnergies после 2027 года будет реализовывать свою долю СПГ «Ямала» за пределами Европы, что разрешает делать 21-й пакет санкций ЕС.
Реальные риски в будущем все же создает американский закон Грэма. Документ ставит под удар ледокольный флот Arc7, который обслуживает новатэковский проект, хотя его основные санкционные положения были приостановлены Белым домом начиная с 16 октября.
Что касается Китая, он платит за газ «Силы Сибири» заметно меньше других покупателей: по данным Минэкономразвития, в 2025 году в среднем $240,3 за тысячу кубометров против $406,5 у остальных клиентов из дальнего зарубежья, то есть на 41% меньше.
Тем временем «Сила Сибири — 2» по-прежнему буксует из-за того, что Китай требует цены внутреннего рынка России. Таким образом, рекордные 38,8 млрд кубометров, прокачанные в Китай в 2025 году, далеко не компенсируют «Газпрому» потерю европейской выручки, причем ни по объемам, ни по цене.
Не оправилась от потери европейского рынка и Россия. Пока она зарабатывает на последних месяцах европейских продаж «Ямала», но рынок ЕС для нее закрывается по расписанию. Китай равноценной замены не дает: за газ «Силы Сибири» он платит на 41% меньше, чем остальные покупатели из дальнего зарубежья.
Кто заплатит?
Дорогой газ уже дошел до потребителей. По данным Евростата, инфляция в еврозоне в сентябре ускорилась до 3,8% (с 3,2% в августе), годом ранее она составляла 2,2%. Энергия, куда входят топливо, газ и электричество, подорожала за год на 19% и дала 1,7 процентных пункта к приросту цен, то есть почти половину всей инфляции. Если не считать энергию и продовольствие, цены выросли лишь на 2,5%.
Удар зимой отчасти смягчит то, что в цене газа для домохозяйств есть составляющие, которые от биржи не зависят: в 2025 году налоги и сборы составляли около 31% платы. Условно, из €100 счета за газ €31 — налоги и сборы, а €69 — сам газ и его доставка. Даже если вся последняя часть подорожает вдвое, счет вырастет до €169, то есть на 69%, хотя сам газ подорожал вдвое. На деле рост будет еще меньше: плата за сети тоже почти не зависит от биржевой цены.
Но подорожание все равно будет чувствительным. Для дома с газовым отоплением, который с ноября по март сжигает примерно 10 тысяч кВт·ч, одна только стоимость газа, по расчету Euronews, вырастет примерно на €600, а с 20-процентным НДС — на €715. Дорожает и электричество: в часы пикового спроса цену в энергосистеме по-прежнему задают газовые станции.
Затем подтягиваются цены остальных товаров. Газ нужен для производства удобрений, стали, стекла и химии, и подорожание сырья компании переносят в цены своей продукции. Исследования, опубликованные на VoxEU, показывают, что газовый шок разгоняет базовую инфляцию сильнее и дольше нефтяного, особенно когда инфляция уже высокая. До цен на услуги этот импульс может идти больше года.
Как быстро биржевая цена превращается в счета, зависит от страны. ЕЦБ в сентябре опросил национальные центробанки. Выяснилось, что в странах, на которые приходится больше половины энергопотребления еврозоны, рост оптовых цен на газ доходит до потребителей за один–три месяца, а в странах с третью энергопотребления — за полгода–год. В 2022 году почти в 40% стран на это уходило от года до двух лет, сейчас таких около 5%.
Быстрее всего счета растут в Нидерландах, где тарифы меняются почти сразу. Во Франции, Италии и Испании, по оценке Oxford Economics, газ подорожает для потребителей в течение нескольких месяцев. В Германии и Австрии преобладают фиксированные контракты на 12–24 месяца, и пик там наступит примерно через год.
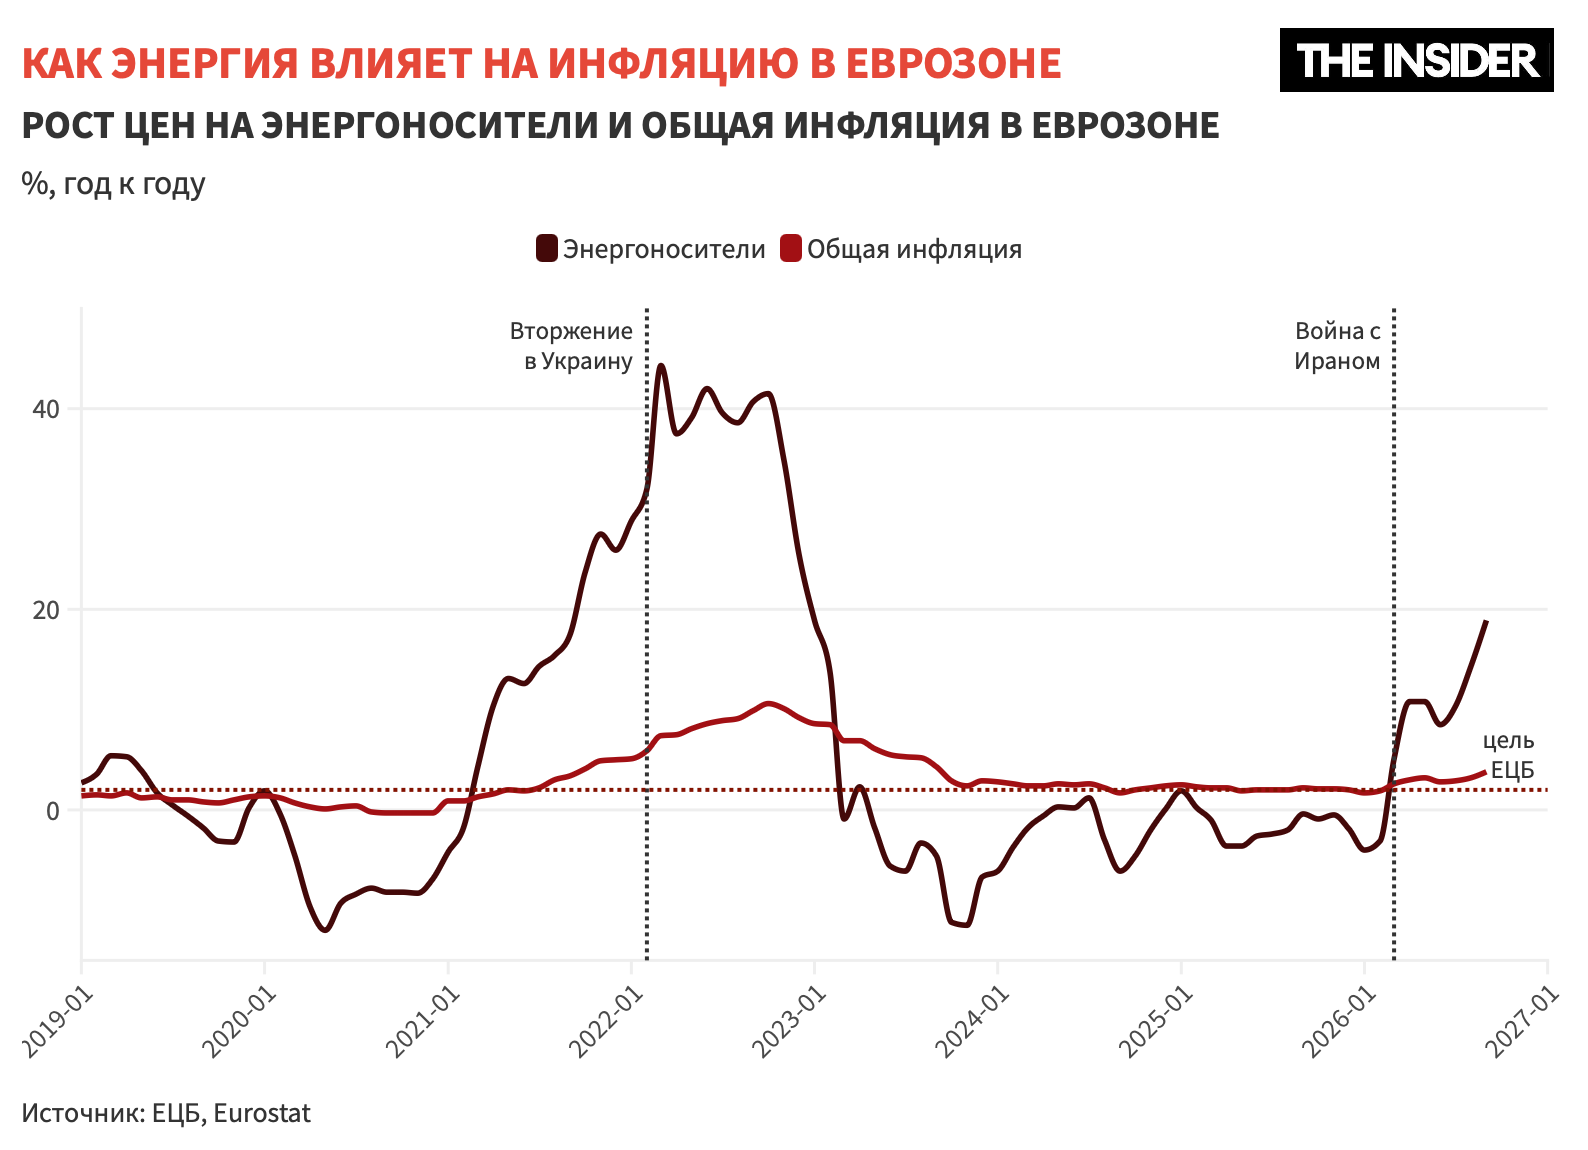
ЕЦБ уже отреагировал. В июне и сентябре он поднимал ставки впервые с 2023 года, депозитная ставка достигла 2,5%. Для домохозяйств это означает еще и более дорогие ипотеку и кредиты. 29 октября регулятор сохранил ставки, но предупредил, что рост цен на энергию грозит ускорением инфляции и замедлением экономики.
Сентябрьский прогноз ЕЦБ предполагает инфляцию 3% по итогам 2026 года и 2,5% в 2027-м, а в четвертом квартале энергия должна подорожать почти на 15% год к году. Но этот прогноз делали исходя из цен середины августа, когда декабрьский фьючерс TTF стоил около €63.
С тех пор газ подорожал еще примерно в полтора раза. По оценке Wood Mackenzie, рынок СПГ может прийти в равновесие только начиная с 2028 года. Масштаб инфляции пока меньше, чем в 2022-м, когда она поднималась выше 10%. Но, судя по прогнозам, Европу ждет еще одна дорогая зима, а инфляция останется выше цели ЕЦБ в 2% как минимум до 2027 года.
Этой зимой Европа зависит от трех вещей, на которые почти не может повлиять: от погоды, ситуации в Ормузском проливе и объемов поставок американского СПГ в Азию. Запасов, судя по базовому сценарию ENTSOG, должно впритык хватить на обычную зиму. Но при холодах ЕС, по оценке IEEFA, ЕС придется сократить потребление примерно на 7%. Новые объемы — американские и кипрские — появятся только в 2027–2028 годах, а поврежденные катарские линии будут ремонтировать еще дольше.
Холодные игры. Как ЕС встречает зиму с рекордно дорогим газом и минимальными за десять лет запасами

Холодные игры. Как ЕС встречает зиму с рекордно дорогим газом и минимальными за десять лет запасами
Цена газа в Европе впервые с 2022 года поднялась выше €100 за МВт·ч в конце октября. Это втрое выше, чем до начала войны США и Израиля с Ираном. Еврокомиссар по энергетике Дэн Йоргенсен предупредил о новом энергетическом кризисе и тяжелой зиме, во время которой придется выбирать между простудой и голодом. Если в 2022 году Европа лишилась российского трубопроводного газа, то теперь — катарского …
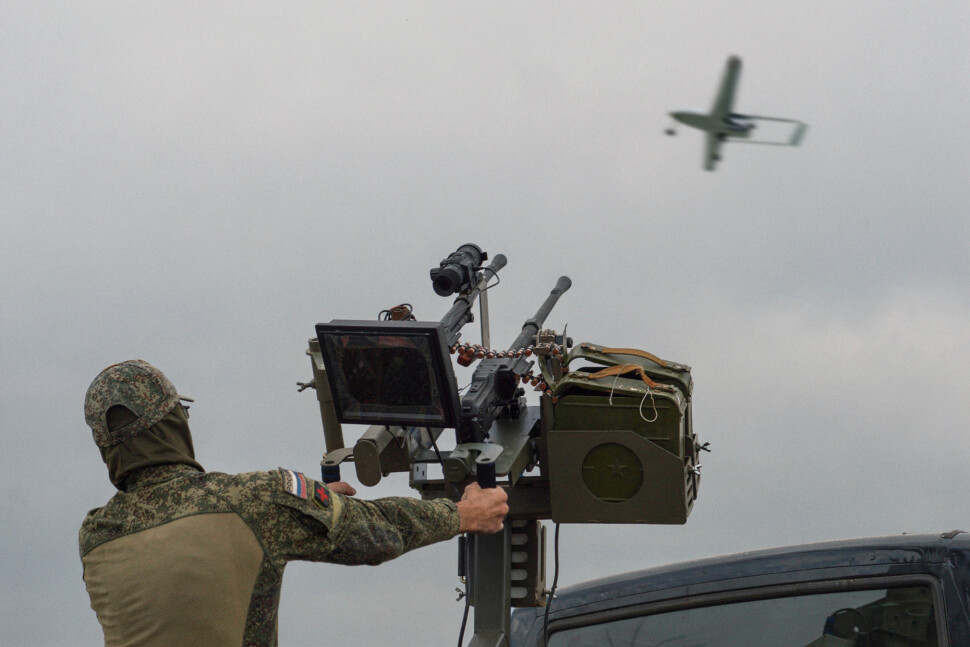
Российские предприятия закупают турели пулеметов для защиты от дронов
АО «Аэропорт Сургут» объявило тендер на приобретение турельной установки — модуля с вращающимся основанием, на котором закрепляется пулемет. На закупку обратили внимание «Сибирь.Реалии». Согласно документации, аэропорту требуется комплекс для двух спаренных пулеметов, оснащенный тепловизионным прицелом, монитором для дистанционного использования и внешним источником бесперебойного питания. Стои…
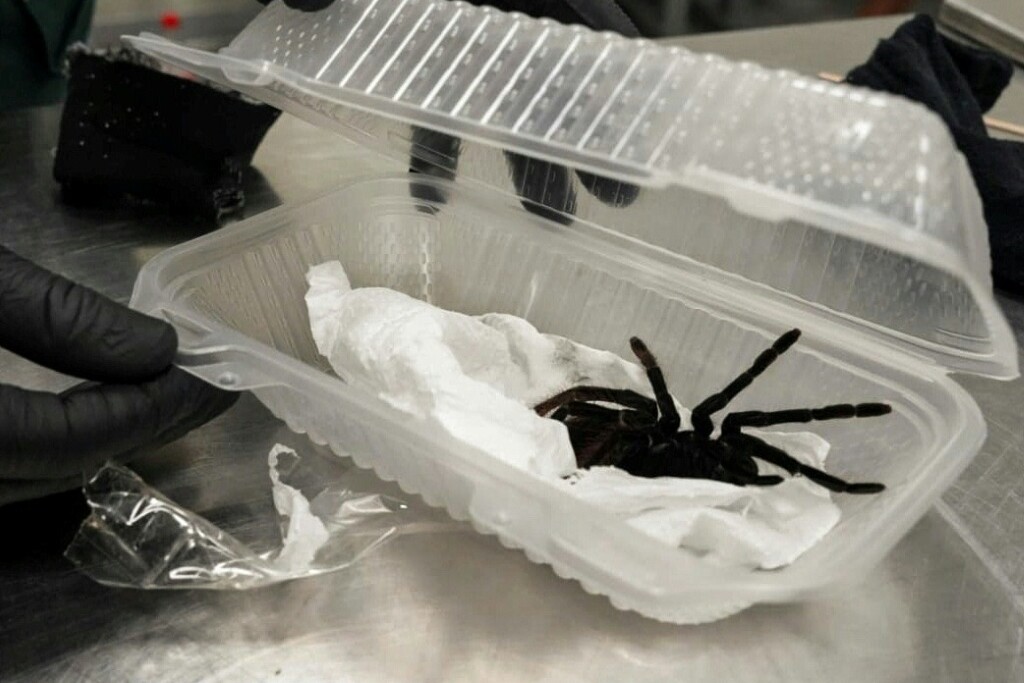
В аэропорту Перу у пассажиров изъяли три тысячи тарантулов. Контрабандой их хотели переправить в Германию в грязных носках
Сотрудники таможенной службы в аэропорту перуанской столицы Лимы изъяли у нескольких пассажиров три тысячи тарантулов. Пауков хотели контрабандой отправить в Германию, пишет агентство Agence France-Presse.
Facebook продвигает в лентах пользователей антипрививочную группу на 490 тысяч участников и игнорирует жалобы на нее — The Guardian
Facebook рекомендует пользователям антипрививочную группу Crunchy Moms и не реагирует на жалобы на то, что в ней содержится медицинская дезинформация, выяснил The Guardian. Группа появилась в марте 2025 года, вскоре после того как Марк Цукерберг отказался от фактчекинга в США и ослабил модерацию. С января число ее участников выросло более чем вдвое и превысило 490 тысяч.